Deudas
Cómo salir del Veraz: qué dice la ley y qué podés hacer vos gratis
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 4 min de lectura ·
Si buscaste cómo salir del Veraz, ya viste las promesas: "en 5 días hábiles estás limpio", "salí sin pagar", "te sacamos de la lista". Algunas tienen una parte de verdad y otra que se cobra muy cara. Acá va la versión completa, con la ley en la mano.
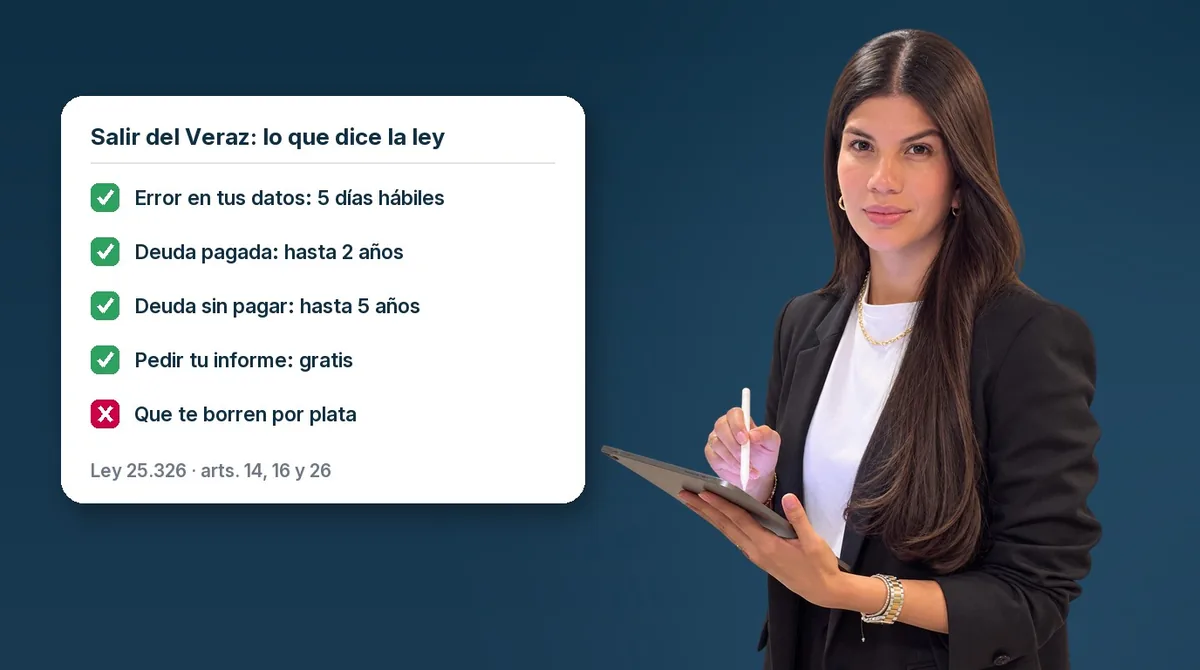
Primero lo importante: nadie te borra de un registro por plata. Lo que sí existe, y podés hacerlo vos gratis, es pedir que se corrija un dato equivocado y que se respete el plazo máximo que fija la Ley 25.326. Qué te corresponde depende de tu caso. Elegilo abajo.
¿Todavía no sabés en qué situación estás? Empezá por cómo saber si estás en el Veraz: la consulta es gratis y tarda cinco minutos.
¿Cuál es tu caso?
Tocá el que se parece al tuyo y te decimos qué dice la ley, cuánto tarda y qué hacer hoy.
El reclamo, paso a paso y sin intermediarios
La Central de Deudores del BCRA se consulta gratis con tu CUIL. El informe del Veraz, gratis cada seis meses por el derecho de acceso (artículo 14). Anotá la entidad, el monto y la situación.
DNI, comprobantes de pago, libre deuda si lo tenés, y cualquier mail o carta de la entidad. Sin papeles, el reclamo se discute; con papeles, se resuelve.
A la entidad que informó y a la base que lo publica. Pedí la rectificación, actualización o supresión del dato según la Ley 25.326. El modelo de nota está en la guía en PDF de abajo.
Es el plazo máximo que tiene el responsable para corregir el dato (artículo 16). Guardá la fecha del reclamo.
Denuncia ante la Agencia de Acceso a la Información Pública , que controla la ley de datos personales. El último recurso es la acción de hábeas data, con abogado.
¿Te ofrecieron sacarte del Veraz? Marcá lo que te dijeron
Hay gestores serios y hay humo. Estas señales ayudan a distinguirlos.
Si la deuda es real, el camino es negociarla
Es el caso más común y el que más se esquiva. Tres cosas cambian el resultado: saber cuánto debés de verdad (con intereses y cargos), proponer una cuota que puedas pagar todos los meses y cerrar todo por escrito, con libre deuda al final.
- Cómo negociar una deuda con el banco: qué pedir y qué no firmar.
- Bola de nieve o avalancha: qué deuda pagar primero.
- Calculadora de pago de deudas: tu fecha de salida.
Tu situación crediticia en 10 minutos
Cómo consultar las dos bases, qué significa tu situación, los plazos de la ley y un modelo de nota para pedir la rectificación o la supresión del dato. Lo completás y lo mandás vos.
Listo. La guía se abrió en otra pestaña y también te la mandamos por mail.
No te pedimos datos de tu deuda. Te das de baja con un clic.
Preguntas frecuentes
¿Se puede salir del Veraz sin pagar?
Solo en dos casos: si el dato está mal (error o deuda que no es tuya) o si ya pasó el plazo máximo de la ley, que es de cinco años para datos de solvencia (Ley 25.326, artículo 26). Una deuda real y dentro del plazo no se borra con un trámite.
Si pago hoy, ¿mañana ya no figuro?
No. La deuda pasa a figurar como cancelada, y la ley limita a dos años el tiempo que ese dato puede usarse desde el pago. Pagar igual cambia mucho: un banco no mira igual una deuda cancelada que una impaga.
¿Es lo mismo que la deuda prescriba?
No. La prescripción tiene que ver con si te pueden reclamar la deuda judicialmente. El plazo del Veraz tiene que ver con cuánto tiempo puede aparecer en un informe. Son dos reglas distintas: si tenés dudas sobre la prescripción, consultá con un abogado.
¿Cuánto tarda en actualizarse después del reclamo?
El responsable de la base tiene un máximo de 5 días hábiles para rectificar, actualizar o suprimir el dato desde que recibe tu reclamo (artículo 16). Si no lo hace, podés denunciarlo ante la Agencia de Acceso a la Información Pública.
Fuentes: Ley 25.326 de Protección de Datos Personales, artículos 14, 16 y 26 (InfoLEG). BCRA, normas sobre Clasificación de deudores, sección 7. Revisado el 1 de octubre de 2026. Este contenido es educativo: no es asesoramiento legal ni un servicio para limpiar tu historial. Si hay un juicio o la deuda está en discusión, consultá con un abogado o con Defensa del Consumidor.
Más sobre deudas: los 8 artículos del tema
Poné a prueba lo que leísteTrivia: Banco, tarjeta y crédito10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
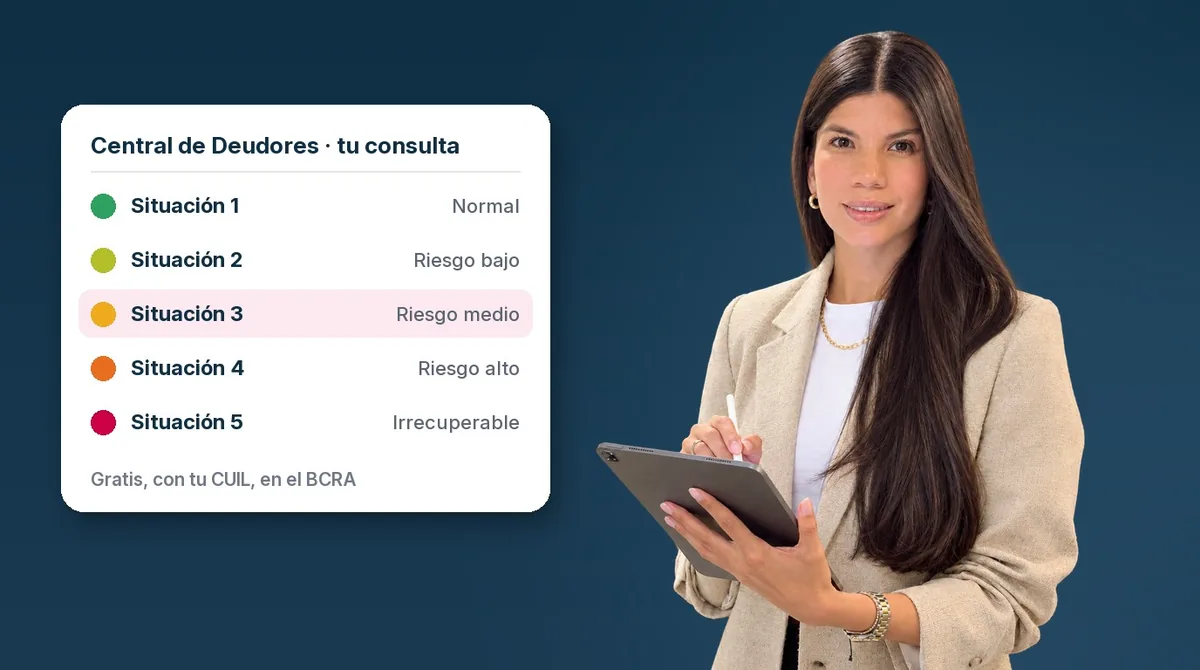
Cómo saber si estás en el Veraz gratis, con tu DNI
La consulta oficial es gratis y tarda cinco minutos. Qué significa cada situación, cuánto tiempo puede figurar una deuda y qué hacer con la tuya.
Leer más
Cómo salir de deudas en Argentina: el plan de 90 días paso a paso
Auditoría, orden de ataque, negociación y blindaje. Noventa días con una tarea concreta por semana y un simulador de tu fecha de salida.
Leer más
Método bola de nieve o avalancha: cuál te saca de deudas más rápido
Uno gana en plata, el otro gana en cabeza. El simulador compara los dos con tus propias deudas y te dice cuál conviene.
Leer más